




Afficher l'article dans votre langue
Pour constituer leurs fonds d’investissement, les sociétés de gestion d'actifs se basent sur des indices de référence, appelés benchmarks, qui servent à évaluer les performances d’un marché financier. Ces indices sont fournis par des agences de notation qui, souvent, ne prennent en compte aucune caractéristique environnementale et/ou sociale et qui, au contraire, incluent des entreprises actives dans le secteur très rentable des énergies fossiles.
Grâce aux ambiguïtés sémantiques du Règlement européen sur la finance verte (SFDR), Eurizon, une filiale d'Intesa SanPaolo (une des plus grandes et influentes banques d’Italie), gérant des actifs clients d’une valeur de 381 milliards d’euros, réussit à proposer comme "verts" des fonds qui sont tout sauf écologiques. Elle y parvient grâce à l'utilisation de ces indices, qui n'ont pas grand-chose à voir avec l'environnement et le développement durable. Une pratique très courante chez les gestionnaires d'actifs, dont nous expliquons les mécanismes ci-dessous, pas à pas.
Qu’est-ce qu’un indice de référence ?
Comment peut-on évaluer rapidement et facilement la performance générale d'un marché, par exemple celui de l'énergie éolienne ? En établissant un indice de référence. Celui-ci peut être comparé à une note, dont la fonction est d’évaluer l’efficacité d’un marché financier selon les performances des acteurs en son sein. Dans notre marché de l’énergie éolienne sont actifs différents fabricants de turbines. Pour évaluer le dynamisme du secteur, on établit donc une note reprenant ces différents fabricants, qui tous suivent une pondération différente : les grandes entreprises ont un poids plus important dans l'indice, et les plus petites ont un poids plus faible. Ainsi, si les bénéfices des grandes entreprises augmentent, l'indice affiche une valeur de croissance plus élevée, tandis que les performances des petites entreprises influent moins sur la valeur de l'indice.
Une société de gestion d'actifs qui souhaite constituer un fonds qui investit dans le marché de l’éolien peut donc utiliser comme référence un indice qui contient déjà une liste d'entreprises opérant dans le secteur. Sur base de la liste de sociétés prises en compte dans l’indice, elle crée son propre fonds d’investissement. La gestion d'un fonds est dite "active" lorsque le gestionnaire en question exclut certaines entreprises du portefeuille, ou en inclut d'autres, selon ses propres critères.
Pour un fonds qui veut cibler les critères “ESG" (environnementaux, sociaux et de gouvernance), c'est-à-dire un investissement qui vise des objectifs socio-environnementaux, on s'attendrait à ce que son gestionnaire utilise un indice contenant des entreprises actives dans l'énergie éolienne, dans des secteurs ayant un impact positif sur l'environnement, ou qu’il ait recours à des indices "décarbonés" (qui donnent plus de poids à des entreprises moins ou non polluantes).
Eurizon adopte une stratégie différente : dans les fonds que nous avons analysés, elle utilise des indices basés sur le marché du pétrole et du gaz pour construire ses fonds dits "verts". À tel point que ses fonds comprennent, en plus des entreprises socialement et écologiquement vertueuses, des sociétés impliquées dans l’exploitation des énergies fossiles telles que Eni, Enel, Repsol, Chevron, TotalEnergies, BP et Shell.
"Ces entreprises ont intérêt à intégrer le portefeuille car elles recevront ainsi les plus gros financements habituellement attirés par les fonds classés article 8 ou 9 (c'est-à-dire les articles du SFDR qui réglementent les produits financiers "verts")”, explique Fabio Moliterni, spécialiste du climat et de la finance éthique pour la société financière Etica SGR. “S'ils sont dans beaucoup de fonds, ils reçoivent plus d'investissements.”
Le règlement SFDR impose des critères de transparence auxquels les gestionnaires d'actifs et les conseillers financiers doivent se conformer, comme nous l'avons expliqué dans la première partie de notre enquête. Le texte distingue les investissements durables en deux catégories : ceux qui se contentent de promouvoir des "caractéristiques environnementales et/ou sociales" (article 8 di SFDR) – surnommés "vert clair" dans le jargon – et ceux qui doivent être de véritables "produits durables” – appelés "vert foncé" – répondant à des critères plus stricts (article 9).
Comment les investissements dans les énergies fossiles deviennent-ils “verts” ?
Prenons l'exemple du fonds Eurizon Energie et Matières Premières. Ce fonds est géré sur base des indices suivants : 50 % MSCI World Energy ; 45 % MSCI World Materials et 5 % Bloomberg Euro Treasury Bills. Aucun de ces indices n'est lié aux critères ESG, comme l'indiquent MSCI et Bloomberg eux-mêmes. MSCI est l'agence de notation qui fournit 95 % des indices utilisés par Eurizon pour constituer ses fonds.
Dans son rapport annuel, Eurizon confirme qu'"aucun indice de référence n'a été désigné pour la recherche des caractéristiques environnementales/sociales des produits". En n'utilisant pas d'indice de référence, Eurizon a établi son propre indice "vert", s'affranchissant ainsi des exigences spécifiques des normes techniques de l'Autorité européenne des marchés financiers (AEMF). Ainsi, elle n'a pas à expliquer aux investisseurs comment ses indices de référence garantissent la poursuite des "caractéristiques environnementales et sociales" (article 8 du SFDR) de son fonds.
Elle peut le faire en prétendant s'être écarté dans une certaine mesure de son indice de référence – la gestion active mentionnée ci-dessus – en ajoutant à son portefeuille des entreprises plus respectueuses de l'environnement qui permettent à son fonds d'atteindre globalement les objectifs sociaux et environnementaux, ou en supprimant celles qui sont plus polluantes. Le règlement européen lui-même laisse aux gestionnaires de l'autonomie et de la flexibilité dans l'évaluation de ces objectifs. Cette évaluation est faite par la même société MSCI qui a fourni les indices utilisés par Eurizon, "sur la base de l'évaluation du profil environnemental, social et de gouvernance des entreprises investies". Dans le rapport annuel d'Eurizon, l'évaluation indique une note "ESG" de 6,95 (sur 10) pour le fonds qu'elle gère.
MSCI fournit donc d'une part à Eurizon un indice de facto dépourvu de critères soucieux de l'environnement, et d'autre part gratifie les performances socio-environnementales du fonds Eurizon d’une note suffisante sur la base de ce même indice. Ce système, basé sur des paramètres arbitraires décidés par les gestionnaires eux-mêmes avec les agences de notation – et ce sans aucun contrôle des institutions publiques – permet donc à un fonds de se présenter comme vert, même s’il finance de gros émetteurs de CO2. En somme, les arbitres sont les mêmes joueurs qui peuvent adapter les règles du jeu à leurs propres besoins.
Le mécanisme n’est pas inédit : on retrouvait déjà à l'origine de la crise financière de 2008 des agences de notation chargées d’évaluer la qualité des prêts hypothécaires tout en étant payées par les mêmes banques qui émettaient ces derniers – preuve d’un conflit d'intérêt évident.
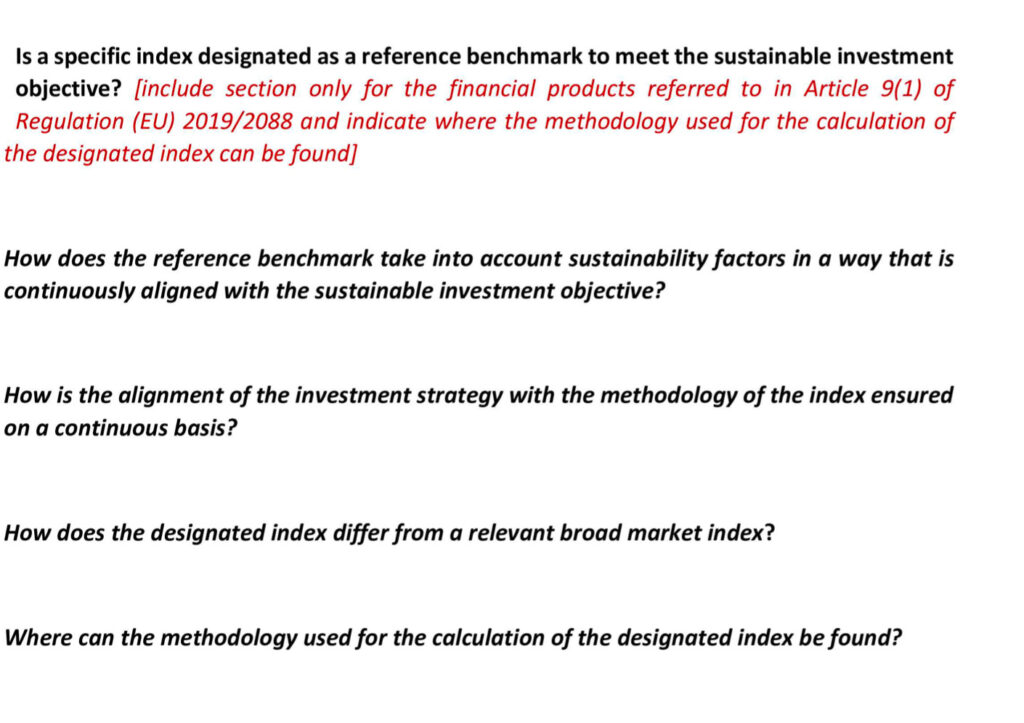
Grâce à cet artifice, Eurizon peut prétendre que le fonds réalise des investissements "durables" à hauteur de 17,21 %, même ce pourcentage a été obtenu "selon la méthodologie adoptée par la SGR" (le gestionnaire du fonds), comme le souligne Eurizon. Le gestionnaire ne se réfère même pas à la taxonomie européenne, sorte de décalogue de la finance verte adopté en 2022, qui répertorie les types d'investissements jugés durables par l'UE – dont sont évidemment exclus les investissements dans les actifs pétroliers, tels que ceux inclus dans les fonds Eurizon. Le SFDR admet des produits "durables" non alignés sur la taxonomie, à condition que les gestionnaires le déclarent. Et en effet, dans son rapport annuel, Eurizon précise bien que "la proportion d'investissements durables sur le plan environnemental au sens du règlement (UE) 2020/852 (c'est-à-dire alignés sur la taxonomie de l'UE) a été estimée à 0 %.”
"Ceux qui veulent bien faire doivent assumer des réglementations plus strictes que ceux qui veulent mal faire. Il suffit de dire 'je ne suis pas conforme à la taxonomie' et c'est tout, pas de problème, il faut être transparent et cela convient à tout le monde", argumente l'eurodéputé vert Bas Eickhout, qui juge excessive la marge de manœuvre offerte par la législation.
Bien que le SFDR n'oblige pas les gestionnaires de fonds à utiliser la taxonomie pour classer leurs fonds comme "durables", l'Autorité européenne des marchés financiers (AEMF) indique qu'en plus des investissements couverts par la taxonomie, "tout autre investissement durable ne doit pas nuire de manière significative à un quelconque objectif environnemental ou social". Eurizon devait donc calculer, sur la base des indicateurs requis par le règlement, l'impact environnemental potentiel de ses investissements déclarés comme durables. Les activités nuisibles à prendre en compte sont celles spécifiées dans la taxonomie, telle que prescrite par le SFDR.
Il s'agit par exemple des fortes émissions de CO2 et d'autres polluants atmosphériques, de la dégradation de la biodiversité ou de la contamination de l'eau, toutes associées à l'extraction et à la consommation d'hydrocarbures, secteur dans lequel opèrent plusieurs entreprises du portefeuille d'Eurizon. Or, cette dernière n'a pas respecté cette obligation et a donc fini par qualifier de "durables" (article 9), des produits qui se contentent au contraire de "promouvoir des caractéristiques environnementales et sociales" (article 8). Interrogée par nos soins, la société financière a corrigé le langage utilisé dans ses communications avec les investisseurs, en supprimant la qualification de "fonds durable et responsable" des documents par contrat.


Ce que pensent les experts
Cependant, le manque de transparence sur les indices de référence remet également en question la conformité des fonds Eurizon avec l'article 8 du règlement européen, comme l'explique Fabio Moliterni d'Etica SGR : "Si je choisis un certain indice de référence, cela signifie que j'adopte la même stratégie d'investissement, cela n'aurait pas de sens de faire l'inverse.”
Contactée, MSCI n'a pas voulu nous fournir la documentation (indisponible au public) retraçant la composition complète de l'indice dont Eurizon s'est inspiré. L'investisseur doit donc faire aveuglément confiance à l'entreprise en ce qui concerne la qualification ESG des investissements. “C'est un problème de conflit d'intérêt des agences de notation, qui ont le pouvoir de donner l'indice de référence et d'évaluer les produits, mais qui n'ont aucune obligation de donner des informations complètes sur la façon dont les évaluations sont faites", commente Moliterni.
Interrogée, l'Autorité européenne des marchés financiers (AEMF) déclare que "bien que l'opérateur du marché financier qui propose ce produit puisse prétendre qu'il n'a pas désigné de référence pour atteindre les caractéristiques environnementales et sociales, sur la base des informations que vous avez recueillies, il est possible d'affirmer qu'il l'a fait". Mais, ajoute l'AEMF, le "produit financier peut mériter une enquête plus approfondie de la part de l'autorité de surveillance". La Commission nationale italienne pour les entreprises et la bourse (Consob) devrait donc déterminer si Eurizon doit effectivement divulguer les critères ESG utilisés dans l'indice de référence sur lequel elle a construit le fonds, comme l'exigent les normes techniques de l'AEMF. Et, étant donné que l'indice MSCI n'intègre pas de facteurs ESG, Eurizon risquerait de se retrouver avec un fonds dépourvu de toute couleur verte.
Pour l'AEMF, la simple mention d’un lien vers le site web de MSCI auquel a recours Eurizon ne suffit pas pour identifier la méthodologie utilisée par l'agence de notation. Et concernant l'indice Bloomberg utilisé, Eurizon ne fait que fournir un autre lien menant à une liste d'autres indices, dans laquelle celui défini par le groupe américain n'apparaît même pas.
La Consob n’a pas souhaité répondre à nos questions concernant une éventuelle enquête de sa part, invoquant un "devoir de confidentialité".
Combien les industries fossiles gagnent-elles grâce aux investissements ESG ?
Eni, Enel, Exxon, Repsol, Chevron, TotalEnergies, BP et Shell sont présents à la fois dans les indices utilisés par Eurizon et dans les fonds que la société propose aux investisseurs.
En analysant les données extraites de la plateforme Refinitiv – l'un des plus grands fournisseurs mondiaux de données et d'infrastructures pour les marchés financiers – il apparaît qu'en Italie et en France, ces entreprises sont principalement présentes dans les fonds sans prétentions vertes (article 6 du SFDR) et dans les fonds "vert clair" (article 8). En revanche, elles reçoivent peu d'investissements de la part des fonds "vert foncé" (article 9).
Sur les marchés italien et français, à la date du 20 avril 2023, les entreprises mentionnées sont présentes dans 1 257 fonds sans prétentions vertes (article 6) et dans 1 369 fonds classés "vert clair" (article 8) pour une contre-valeur de près de 13 milliards d'euros (77 % du total), dont 7 milliards dans des fonds "vert clair". On ne les retrouve que dans 108 fonds "vert foncé" (article 9).
Les opérateurs financiers préfèrent inclure ces entreprises dans les fonds "vert clair", qui sont moins contraignants que les fonds "vert foncé" en ce qui concerne la définition du développement durable et de la transparence. Ainsi, en déclarant qu'ils "prennent en compte" les facteurs environnementaux, sociaux ou de gouvernance, ils peuvent investir dans des compagnies pétrolières dont le bilan environnemental et social n'est pas tout à fait propre au niveau international, sans renoncer au tampon vert garanti par la classification "vert clair".
Le côté obscur des documents
Ce qui complique l'orientation des investisseurs, c'est aussi la terminologie utilisée par les sociétés financières, trop souvent remplie d'argot, d'expressions et de mots anglais qui peuvent être déroutants pour les profanes. Et ce, bien que le règlement européen sur la finance verte ait parmi ses principaux objectifs la clarté de l'information pour l'investisseur.
On peut par exemple lire dans l’un des documents d’information sur le développement durable d’Eurizon que "si nécessaire, le SGR mène des activités de vérification des données directement avec les émetteurs concernés par le biais d'activités d'engagement appropriées. Dans tous les cas, afin de minimiser tout risque de ‘confiance excessive’, le SGR a défini des procédures appropriées visant à réévaluer les informations fournies par le prestataire."
"C’est lié au cadre réglementaire contractuel bancaire qui devrait être en place pour protéger l'épargnant, mais qui en réalité ne fonctionne pas. En presque 30 ans d'expérience, [j'ai appris que] tous ces documents, personne ne les lit", explique Alessandro Messina, expert en finance à impact et en développement durable pour la société indépendante Avanzi-Sostenibilità per Azioni. Il ajoute : "Le bénéfice pour la transparence est nul : ceux qui veulent vendre de la daube continuent à la vendre, parce que tout est couvert par cette couche de formalisme de toute façon. Le système s'est normalisé, mais le développement durable n'y a pas nécessairement gagné.”
Trop de règles finissent-elles par nuire aux épargnants ? La possible réforme de la réglementation européenne en la matière actuellement discutée à Bruxelles laisse un espoir de voir un jour les règles simplifiées, au nom de la clarté et dans l'intérêt de l'environnement. Pourtant, comme l'observe l'eurodéputé vert néerlandais Bas Eickhout, "la Commission européenne hésite et s'affole en disant ‘peut-être en avons-nous fait trop’, ce qui n'est pas exactement la leçon qu'il faut en tirer”. Lui semble pessimiste : “Pour l'instant, je pense que l'agenda de la finance durable est en train d'échouer.”
Pour l’eurodéputé, un programme de révision n'est pour l’heure pas une priorité de la Commission. “La Commission est vraiment passive concernant l'agenda de la finance durable, pour lequel nous n'en sommes qu'au début”, regrette-t-il.
De son côté, Eurizon, suite à nos contacts, a mis à jour ses informations concernant le caractère durable de ses pratiques, en incluant des explications pour tous les éléments rédigés en anglais qui étaient auparavant laissés à la libre interprétation des investisseurs.
Avec le soutien de Journalismfund Europe
Vous appréciez notre travail ?
Contribuez à faire vivre un journalisme européen et multilingue, libre d’accès et sans publicité. Votre don, ponctuel ou mensuel, garantit l’indépendance de notre rédaction. Merci !