




Afficher l'article dans votre langue
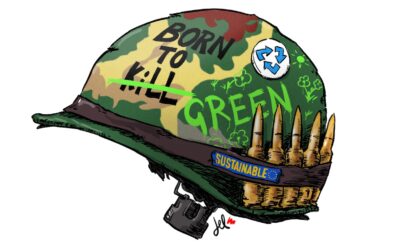
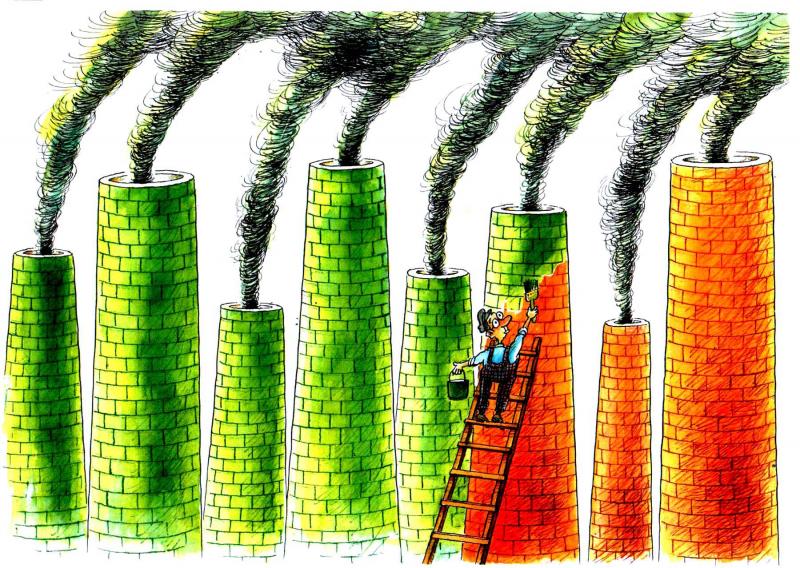
L’Europe est leader mondial sur le marché des investissements "verts", c'est-à-dire ceux qui ont pour objet des activités ou des projets durables sur le plan environnemental. Les sociétés financières actives dans ce secteur proposent aux épargnants des prospectus promettant des investissements "durables et responsables".
Or, comme le révèle cette enquête, les investissements proposés ne sont souvent ni l'un ni l'autre : exploitant les failles d'une réglementation ambiguë et d'un vocabulaire obscur, ils finissent par financer des entreprises de combustibles fossiles.
Pour le démontrer, nous avons analysé quatre fonds dits "durables" proposés par Eurizon, une société de gestion d'actifs contrôlée par Intesa SanPaolo, la plus grande banque italienne. Eurizon est l'une des nombreuses sociétés financières qui proposent des produits "verts" en Europe, mais son cas est emblématique. Eurizon gère des actifs clients d'une valeur de 381 milliards d'euros et qui, comme on peut lire dans son rapport de durabilité, propose un "humanisme financier basé sur le respect, la responsabilité et la conscience de ses propres qualités".
Notre analyse a montré qu'en 2022, Eurizon a acheté des actions des sociétés d'hydrocarbures Eni, Enel, Repsol, Chevron, TotalEnergies, BP et Shell pour plus de 208 millions d'euros, et les a placées au sein de portefeuilles d'"investissements durables et responsables", comme la société elle-même les a définis.
Une analyse des données de Refinitiv – l'un des plus grands fournisseurs mondiaux de données et d'infrastructures pour les marchés financiers, contrôlé par le London Stock Exchange Group – montre qu'en avril 2023, en Italie et en France, les entreprises fossiles mentionnées plus haut ont accumulé des investissements d'une valeur de près de 7 milliards d'euros grâce à leur inclusion dans des fonds d'investissement verts. "Ces entreprises ont intérêt à intégrer les fonds ‘verts' car elles recevront ainsi plus de financements", explique Fabio Moliterni, spécialiste du climat et de la finance éthique pour la société de finance éthique Etica SGR.
En attirant les investisseurs par un langage ambigu, ces fonds faussement durables font un tabac sur les marchés, garantissant des rendements élevés et suivant la tendance d'indices totalement dépourvus d'objectifs de durabilité.
"Les règles de la Commission européenne laissent une marge de manœuvre aux investisseurs pour déterminer leurs objectifs de durabilité. Si cela permet d'une part au marché de s'adapter avec plus de souplesse à un changement majeur dans le paysage réglementaire de la gestion d'actifs et de conserver la possibilité de différencier les produits, cela ne semble d’autre part pas permettre d'atteindre l'objectif d'éviter le "greenwashing". En fait, de nombreux fonds sont encore en mesure de poursuivre des stratégies qui ne sont pas alignées sur les objectifs ultimes de la Commission en matière de durabilité, mais qui favorisent la maximisation des rendements, avec peu ou pas d'impact environnemental et social, même sous une apparence de durabilité", commente Moliterni.
Tout ce qui est “vert” n’est pas forcément durable
"Les gestionnaires de fonds essaient de se conformer aux réglementations européennes autant que possible, mais s'ils ont un produit rentable à commercialiser, ils n'hésitent pas trop à forcer les règles", commente Alessandro Messina, expert en finance d'impact et en durabilité pour la société indépendante Avanzi-Sostenibilità per azioni.
Les documents précontractuels d'Eurizon – le KID (de l'anglais "Key Information Document"), qui contient les informations sur lesquelles les investisseurs doivent fonder leurs décisions – présentaient carrément les fonds comme des "investissements durables et responsables", alors qu'ils ne seraient pas conformes aux critères fixés par la réglementation européenne pour être commercialisés en tant que tels.
Eurizon inclut donc des entreprises traditionnellement actives dans le secteur des combustibles fossiles dans des fonds censés promouvoir des "caractéristiques environnementales et/ou sociales", mais qui, au contraire, ont réalisé des profits supplémentaires grâce à la flambée des prix du pétrole avec le début de la guerre en Ukraine.
Et ce, bien qu'Eurizon mentionne les rapports du GIEC (Groupe d'experts intergouvernemental sur l'évolution du climat des Nations Unies) dans les rapports sur la durabilité comme publication de référence pour le calcul des émissions. Au lieu de cela, le sixième rapport du GIEC recommande tout le contraire, à savoir une forte réduction du financement des combustibles fossiles et des activités très émettrices de carbone pour parvenir à une transition énergétique rapide.
Est-ce légal ? Oui, car le Règlement européen sur les rapports de durabilité pour le secteur des services financiers (appelé SFDR, nous y reviendrons) ne donne pas de définition claire de l'investissement à caractéristiques environnementales et sociales, ce que l'on appelle l'ESG.
ESG est un acronyme très en vogue sur les marchés financiers : il signifie "Gouvernance environnementale et sociale", c'est-à-dire des investissements qui promeuvent des activités commerciales respectueuses de l'environnement et des travailleurs. Le terme a été inventé en 2005 dans un document du Programme des Nations Unies pour l'environnement.
Dans ce contexte, les gestionnaires peuvent définir arbitrairement leurs propres critères pour les objectifs d'investissement "verts", à condition de les rendre publics. "Le plus gros problème est que la réglementation se concentre sur les communications et les rapports d’activité ; donc en pratique je peux dire 'je détruis le monde', mais au moins je suis transparent à ce sujet", commente l'eurodéputé vert Bas Eickhout.
"L'autorité de contrôle du fonds en question devrait vérifier si les informations contenues dans le document précontractuel contredisent les exigences du SFDR ce qui devrait être évité", commente l'Autorité européenne des marchés financiers (ESMA), qui coordonne le travail des autorités nationales chargées de veiller à l'application de ses normes techniques sur la transparence des produits financiers. L'autorité de contrôle italienne, la Commissione nazionale per la società e la borsa italiana (Consob), a refusé de commenter la non-conformité des fonds à la réglementation européenne, invoquant des raisons de confidentialité.
Une réglementation européenne ambigüe à souhait
Le règlement sur la finance durable, qui est entré en vigueur en 2021, impose des critères de transparence que les conseillers financiers doivent respecter dans les documents précontractuels et sur les sites d'investissement ESG.
Un épargnant doit s'orienter selon ses préférences vers des investissements qui, en utilisant le langage des experts, peuvent être classés par le gestionnaire sur deux nuances de vert, qui correspondent dans le règlement à deux articles (8 et 9), ou sur des investissements "gris", c'est-à-dire sans prétentions durables (article 6).
Les produits "vert clair" remplissent les critères énumérés à l'article 8 et doivent promouvoir des "caractéristiques environnementales et/ou sociales". Mais ni la réglementation européenne, ni les spécifications de l'ESMA ne donnent une définition claire de ces caractéristiques.
Cette faille permet aux gestionnaires de classer leurs fonds comme "vert clair" selon leurs propres principes ou selon les évaluations des agences de notation, même si les fonds eux-mêmes contiennent également des entreprises peu vertueuses sur le plan de l'environnement.
L'ESMA se contente de dire que les fonds "vert clair” (article 8) ont une ambition moindre en matière de durabilité que les produits "vert foncé" (article 9) qui, eux, doivent avoir un objectif d'investissement durable à 100 %, c'est-à-dire qu'ils ne doivent pas causer de dommages significatifs à l'environnement, ou "réduire les émissions de carbone".
La différence entre les deux formulations – produits qui "promeuvent des caractéristiques environnementales" et "produits durables" (respectivement art. 8 ou "vert clair" et art. 9 ou "vert foncé”) – peut sembler marginale à un investisseur inexpérimenté, qui pourrait les interpréter par inadvertance comme des synonymes. Au contraire, la distinction est claire d'un point de vue réglementaire. Les fonds "article 9" doivent en effet répondre à des critères beaucoup plus stricts. C'est pourquoi ils sont plus attrayants pour les investisseurs consciencieux, mais moins pour les gestionnaires de fonds qui doivent supporter des charges plus importantes pour se conformer à la réglementation.
C'est pourquoi à partir de janvier 2023, plusieurs gestionnaires ont reclassé des fonds du "vert foncé" au "vert clair" pour une valeur de 175 milliards d'euros, révèle une étude de la société de conseil et d'analyse financière Morningstar. Le SFDR, le règlement européen sur le reporting en matière de développement durable dans le secteur des services financiers que nous avons déjà évoqué, repose entièrement sur la transparence ; les gestionnaires peuvent donc choisir de classer les fonds d'une manière ou d'une autre – "gris", "vert clair" ou "vert foncé" – et en fonction de cette classification, ils devront produire la documentation requise pour chacun d'eux par les normes techniques de l'ESMA.
Le coût de la durabilité
Pour tous les investissements durables (art. 9), les gestionnaires de fonds doivent fournir des métriques, des données et des informations détaillées sur 14 indicateurs prescrits par la réglementation de l'UE, appelés "impacts négatifs clés" (Pai). Ces indicateurs comprennent les émissions de gaz à effet de serre des entreprises du portefeuille (directes, indirectes et totales), la présence d'entreprises utilisant des combustibles fossiles dans l'investissement, et des indicateurs sociaux, tels que l'adhésion de l'investissement aux principes de l'ONU pour les entreprises multinationales, ou aux règles en matière de parité homme-femme. Ces critères ne sont pas faciles à respecter lorsqu'il y a dans les fonds des entreprises impliquées dans l'exploitation des hydrocarbures.
Ainsi, la faille pour les gestionnaires de fonds est double : premièrement, grâce à la flexibilité offerte par l'article 8 du règlement européen, les gestionnaires de fonds peuvent définir de manière autonome les critères sur la base desquels ils considèrent qu'un fonds promeut des "caractéristiques environnementales et/ou sociales" ("vert clair"). Deuxièmement, en exploitant les ambiguïtés sémantiques de la réglementation pour l'investisseur non averti, de nombreux gestionnaires décident de vendre comme investissements "durables et responsables" (“vert foncé”), des fonds qui ne répondent pas aux critères de l'article 9.

Eurizon, dans son rapport d'activité 2022, définit ses fonds comme étant "vert clair" bien qu'ils investissent dans des entreprises fossiles. De plus, elle laisse vide la section III de l'information sur le développement durable, celle-là même où les caractéristiques sociales et environnementales du produit devraient être décrites, alors que les normes de l'ESMA l'exigent. Pendant plus de trois ans, Eurizon a qualifié les mêmes fonds de "vert foncé", c'est-à-dire d'entièrement "durables et responsables", dans les documents précontractuels mis à la disposition des investisseurs. La société financière italienne n'a corrigé le langage qu'après que nous l'ayons contactée pour notre enquête.

Eurizon justifie sa décision de promouvoir ses fonds comme étant "vert foncé" en s'appuyant sur une classification de 2017 réalisée par Assogestioni (l'association italienne des sociétés de gestion d'actifs), qui est toutefois en contradiction avec les dispositions de la réglementation européenne de 2019. Tous les fonds analysés (Eurizon Energy and Raw Materials Shares ; Eurizon Italy Shares ; Eurizon Europe Shares ; Eurizon Euro Area Shares) sont basés sur la même classification.
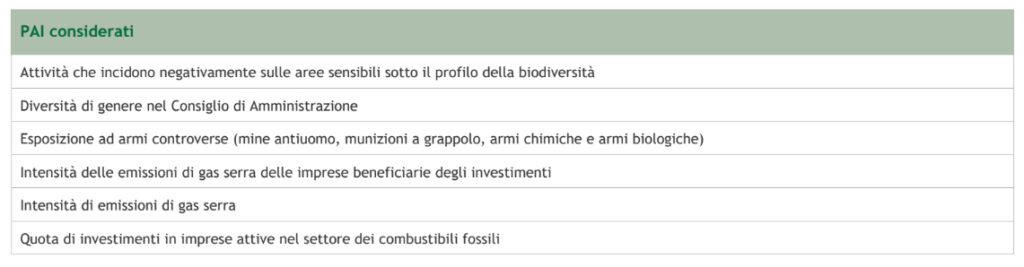
Non seulement Eurizon admet ne prendre en compte que six des 14 indicateurs fournis par l'UE pour l'évaluation des investissements durables, mais dans son information périodique sur la promotion des caractéristiques environnementales, sociales et de bonne gouvernance, elle se contente de les mentionner, sans entrer dans le détail des informations requises par la réglementation de l'UE (méthodologies, sources de données, métriques).
En fait, le SFDR, le règlement européen, fournit un tableau détaillé dans lequel les opérateurs doivent inclure les métriques, les périodes considérées pour le calcul, une explication de la méthodologie et les prévisions pour les périodes suivantes. Ces critères servent à identifier et à quantifier de manière transparente tout impact environnemental et social négatif de l'investissement proposé.
Ces informations sont indispensables pour que les investisseurs puissent évaluer si le produit est suffisamment durable pour eux avant d'y placer leur argent. "Le gestionnaire peut déclarer ce qu'il veut, mais il doit ensuite documenter quels sont les impacts négatifs selon les mêmes métriques", commente à cet égard Franco Moliterni d'Etica SGR. Eurizon, quant à lui, s'est contenté de fournir les documents mentionnés dans les règlements, mais n'a pas inclus les données.


"Cela me semble être un problème de conformité et d'application de la loi. On ne peut pas qualifier un investissement de durable s'il relève de l'article 8. On peut le qualifier de 'Attentif aux éléments de durabilité' : c'est la différence que fait la réglementation. De toute évidence, quelqu’un a voulu faire le malin ou il ne sait pas trop de quoi il parle", commente pour sa part Alessandro Messina.
Interrogée par Voxeurop en mai 2023 sur cette incohérence, Eurizon a déclaré que la qualification d'investissement durable "sera supprimée à la première occasion utile de mise à jour de la documentation d'offre, d'ores et déjà prévue pour le mois de juillet prochain". Le 4 août 2023, Eurizon a effectivement mis à jour son document d'informations clés, en supprimant la mention "fonds durable et responsable", comme promis. Cette mise à jour intervient 3 ans et 6 mois après l'entrée en vigueur de la réglementation européenne sur la finance verte.
Eurizon se vante également dans ses documents sur le développement durable d'être signataire de l'initiative des Nations Unies Principes pour l'investissement durable (PRI). Nous avons demandé à l'initiative de commenter la présence systématique d'investissements dans des compagnies pétrolières dans les portefeuilles "verts" d'Eurizon : "Pri n'est pas responsable, et ne peut pas contrôler, chaque investissement ou activité dans les portefeuilles de plus de 5 000 signataires. Les investisseurs doivent surveiller les fonds, conformément à leurs convictions, leurs devoirs en tant qu'investisseurs, leurs engagements et leurs politiques". En substance : c'est à l'épargnant individuel de s'assurer que l'investissement proposé correspond effectivement aux critères environnementaux et sociaux annoncés par ceux qui lui vendent un produit financier : un renversement de la charge de l’obligation de vigilance.
C'est un exercice très difficile, voire impossible à réaliser, d'autant plus que l'initiative soutenue par l'ONU ne mentionne pas le rôle des autorités de surveillance du marché, mais seulement l'investisseur final comme responsable de l'évaluation des fonds. D'après la réponse, il semble que le seul acteur pertinent pour le PRI soit le marché, reflétant ainsi l'approche de la réglementation européenne.
"La Commission européenne a préféré abdiquer son rôle de décideur politique, en demandant au marché de le faire à sa place, dans l'illusion que la transparence, les processus et les règles suffisent à générer de meilleurs investissements – ce qui reste à prouver", conclut Alessandro Messina.
Cette enquête a été réalisée avec le soutien de Journalismfund Europe
Vous appréciez notre travail ?
Contribuez à faire vivre un journalisme européen et multilingue, libre d’accès et sans publicité. Votre don, ponctuel ou mensuel, garantit l’indépendance de notre rédaction. Merci !