






Wählen Sie eine Sprache
Dieser Artikel ist nur für Abonnent*innen von Voxeurop zugänglich
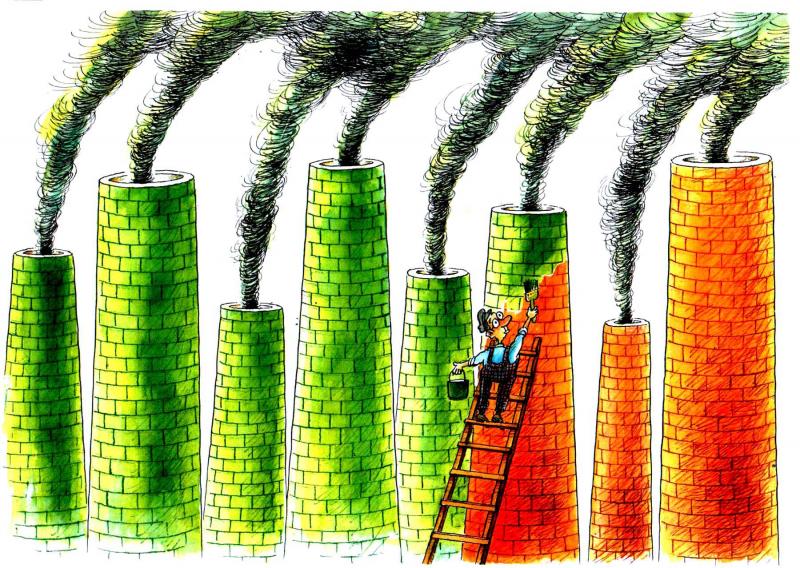
Europa ist weltweit führend auf dem Markt für „grüne“ Anlagen, d.h. solche, deren Ziel umweltverträgliche Aktivitäten oder Projekte sind. Die Prospekte der in diesem Sektor tätigen Finanzunternehmen versprechen den Anlegern „nachhaltige und verantwortliche“ Investitionen.
Diese Untersuchung zeigt jedoch, dass es sich bei den vorgeschlagenen Investitionen oft weder um das eine noch das andere handelt: Die Finanzunternehmen nutzen die Schlupflöcher, die durch unklare Vorschriften und obskures Vokabular entstehen und finanzieren stattdessen Unternehmen, die fossile Brennstoffe herstellen.
Das wollen wir anhand unserer Analyse von vier so genannten „nachhaltigen“ Fonds zeigen, die von Eurizon angeboten werden, einer Vermögensverwaltungsgesellschaft unter der Kontrolle von Intesa SanPaolo, Italiens größter Bank. Eurizon ist eines von vielen Finanzunternehmen, die in Europa „grüne“ Produkte anbieten, aber der Fall hat Symbolcharakter. Eurizon verwaltet Kundenvermögen in Höhe von 381 Milliarden Euro und setzt sich laut seinem Nachhaltigkeitsbericht für „finanziellen Humanismus auf der Grundlage von Respekt, Verantwortung und Bewusstsein für die eigenen Qualitäten“ ein.
Unsere Analyse ergab, dass Eurizon im Jahr 2022 Aktien der fossilen Brennstoffunternehmen Eni, Enel, Repsol, Chevron, TotalEnergies, BP und Shell im Wert von mehr als 208 Millionen Euro kaufte und sie in Portfolios platzierte, die laut Aussage des Unternehmens aus „nachhaltigen und verantwortlichen Investitionen“ bestehen.
Eine Datenanalyse von Refinitiv – einem der weltgrößten Anbieter von Daten und Infrastruktur für Finanzmärkte, der von der London Stock Exchange Group kontrolliert wird – zeigt, dass seit April 2023 in Italien und Frankreich die oben genannten Unternehmen für fossile Brennstoffe Investitionen im Wert von fast 7 Milliarden Euro erhalten haben, weil sie in grüne Investmentfonds aufgenommen wurden. „Es ist interessant für diese Unternehmen, wieder in ‚grüne‘ Fonds aufgenommen zu werden, weil sie auf diese Weise mehr Mittel erhalten“, erklärt Fabio Moliterni, Spezialist für Klima- und ethische Finanzen bei der ethischen Finanzgesellschaft Etica SGR.
Diese angeblich nachhaltigen Fonds locken Anleger mit zweideutigen Formulierungen an und schaffen es, den Markt zu übertreffen, hohe Renditen zu garantieren und dem Trend von Indizes zu folgen, die keinerlei Nachhaltigkeitsziele verfolgen.
„Die Regeln der Europäischen Kommission lassen den Investoren einen Ermessensspielraum bei der Festlegung ihrer eigenen Nachhaltigkeitsziele. Dies erleichtert es dem Markt zwar einerseits, sich flexibel an eine tiefgreifende Veränderung der regulatorischen Landschaft der Vermögensverwaltung anzupassen und die Fähigkeit zur Produktdifferenzierung zu bewahren, scheint aber nicht das Ziel zu erreichen, Greenwashing zu vermeiden. Tatsächlich verfolgen viele Fonds immer noch Strategien, die nicht mit den letztendlichen Nachhaltigkeitszielen der Kommission übereinstimmen, sondern die Renditemaximierung mit geringen oder gar keinen ökologischen oder sozialen Auswirkungen begünstigen, selbst unter dem Deckmantel der Nachhaltigkeit“, kommentiert Moliterni.
Eurizon nimmt also Unternehmen, die traditionell im Sektor der fossilen Brennstoffe tätig sind, in Fonds auf, die „ökologische und/oder soziale Merkmale“ fördern sollen. In Wirklichkeit haben sie dagegen dank des Anstiegs der Ölpreise mit dem Beginn des Krieges in der Ukraine zusätzliche Gewinne erwirtschaftet.
Und das, obwohl Eurizon in seinem Nachhaltigkeitsbericht die Berichte des IPCC (United Nations Intergovernmental Panel on Climate Change) als Referenzpublikation für die Berechnung der Emissionen nennt. Der sechste Bericht des IPCC empfiehlt jedoch genau das Gegenteil, nämlich eine starke Reduzierung der Finanzierung von fossilen Brennstoffen und kohlenstoffintensiven Aktivitäten für eine schnelle Energiewende.
Ist das legal? Ja, denn die Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor (bekannt als SFDR, wir werden darauf zurückkommen) enthält keine klare Definition von Investitionen mit ökologischen und sozialen Merkmalen, den sogenannten ESG-Kriterien.
ESG ist ein auf den Finanzmärkten sehr beliebtes Akronym: Es steht für „Environmental, Social and Governance“, also für Investitionen, die umwelt- und sozialbewusste Geschäftsaktivitäten fördern. Der Begriff wurde erstmals 2005 in einem Dokument des Umweltprogramms der Vereinten Nationen geprägt.
In diesem Zusammenhang können Manager willkürlich ihre eigenen Kriterien für die Festlegung „grüner“ Investitionsziele definieren, solange sie diese offenlegen. „Das größte Problem ist, dass sich die Regulierung auf die Offenlegung und Berichterstattung konzentriert, so dass ich in der Praxis sagen kann: ‚Ich zerstöre die Welt‘, aber zumindest bin ich in dieser Hinsicht transparent“, kommentiert der grüne Europaabgeordnete Bas Eickhout.
„Fondsmanager versuchen, die EU-Vorschriften so weit wie möglich einzuhalten, aber wenn sie ein profitables Produkt auf den Markt bringen können, zögern sie nicht allzu sehr, gegen die Regeln zu verstoßen“, kommentiert seinerseits Alessandro Messina, Experte für Impact und Sustainability Finance bei dem unabhängigen Unternehmen Avanzi-Sostenibilità per azioni.
„Die Aufsichtsbehörde des betreffenden Fonds sollte prüfen, ob die Informationen im vorvertraglichen Dokument den Anforderungen der EU-Nachhaltigkeitsverordnung widersprechen, was vermieden werden sollte“, kommentierte die Europäische Wertpapier- und Marktaufsichtsbehörde (ESMA). Sie koordiniert die Arbeit der nationalen Behörden, die dafür zuständig sind, die Anwendung ihrer technischen Standards für die Transparenz von Finanzprodukten zu überwachen. Die italienische Aufsichtsbehörde Consob lehnte eine Stellungnahme zur Nichteinhaltung der EU-Vorschriften durch die Fonds unter Verweis auf Vertraulichkeitsgründe ab.
Eine europäische Gesetzgebung mit Licht- und Schattenseiten
Die Verordnung über nachhaltige Finanzen, die 2021 in Kraft trat, schreibt Transparenzkriterien vor, die Finanzberater in vorvertraglichen Dokumenten und auf ESG-Investitionsseiten einhalten müssen.
Ein Anleger soll sich je nach seinen Präferenzen auf Anlagen ausrichten, die der Verwalter in der Sprache der Experten in zwei Grüntönen, die in der Verordnung zwei Artikeln (8 und 9) entsprechen, oder in „graue“ Anlagen, d.h. ohne nachhaltige Ansprüche (Artikel 6), einordnen kann.
„Hellgrüne“ Produkte erfüllen die in Artikel 8 aufgeführten Kriterien und müssen „ökologische und/oder soziale Merkmale“ bewerben. Weder die europäische Gesetzgebung noch die Spezifikationen der ESMA geben jedoch eine klare Definition dieser Eigenschaften.
Dieses Schlupfloch ermöglicht es den Fondsmanagern, ihre Fonds nach ihren eigenen Grundsätzen oder nach den Bewertungen der Rating-Agenturen als „hellgrün“ einzustufen, obwohl die Fonds selbst auch ökologisch bedenkliche Unternehmen enthalten.
Die ESMA sagt lediglich, dass „hellgrüne“ Fonds einen geringeren Anspruch an die Nachhaltigkeit haben als „dunkelgrüne“ Produkte (Artikel 9), die hingegen eine 100-prozentige nachhaltige Investition anstreben müssen, d.h. sie dürfen keine signifikanten Beeinträchtigungen der Umwelt hervorrufen oder müssen eine „Reduzierung der Kohlenstoffemissionen“ bewirken.
Der Unterschied zwischen den beiden Formulierungen, Produkte, die „ökologische/soziale Merkmale bewerben“ und „nachhaltige Produkte“ (jeweils Artikel 8 bzw. „hellgrün“ und Artikel 9 bzw. „dunkelgrün“), mag einem unerfahrenen Investor marginal erscheinen – er könnte sie sogar versehentlich als Synonyme interpretieren. Aus regulatorischer Sicht ist die Unterscheidung dagegen eindeutig. In der Tat müssen „Artikel 9“-Fonds viel strengere Kriterien erfüllen. Deshalb sind sie für gewissenhafte Anleger interessanter, aber weniger für Fondsmanager, die einen größeren Aufwand betreiben müssten, um die Vorschriften einzuhalten.
Im Jahr 2023 haben daher mehrere Manager Fonds im Wert von 175 Milliarden Euro von „dunkelgrün“ auf „hellgrün“ umgestuft, wie eine Studie des Finanzberatungs- und Analyseunternehmens Morningstar zeigt. Die SFDR, die Europäische Verordnung über nachhaltigkeitsbezogene Offenlegungspflichten im Finanzdienstleistungssektor, die wir bereits erwähnt haben, basiert vollständig auf Transparenz; Manager können daher wählen, ob sie Fonds in die eine oder andere Kategorie – „grau“, „hellgrün“ oder „dunkelgrün“ – einordnen und müssen entsprechend dieser Klassifizierung die von den technischen Standards der ESMA geforderte Dokumentation erstellen.
Die Kosten der Nachhaltigkeit
Seit dem 1. Januar 2023 wurden aufgrund des erhöhten Transparenzaufwands für „dunkelgrüne“ Produkte infolge neuer technischer Regulierungsstandards viele Fonds in „hellgrün“ umklassifiziert.
Tatsächlich müssen Fondsmanager für alle nachhaltigen Investitionen (Art. 9) Metriken, Daten und detaillierte Informationen zu 14 vom EU-Recht vorgeschriebenen Indikatoren, den so genannten „wichtigsten negativen Auswirkungen“ (Pai), bereitstellen. Zu diesen Indikatoren gehören die Treibhausgasemissionen der Portfoliounternehmen (direkt, indirekt und insgesamt), die Präsenz von im Bereich fossiler Brennstoffe tätiger Unternehmen unter den Investitionen und soziale Indikatoren, wie die Einhaltung der UN Grundsätze für multinationale Unternehmen oder der Gleichstellungsvorschriften. Diese Kriterien sind nicht leicht zu erfüllen, wenn ein Fonds in Unternehmen der fossilen Brennstoffindustrie investiert.

Das Schlupfloch, das sich die Fondsmanager zunutze machen, ist also ein zweifaches: Erstens können sie dank der Flexibilität, die Artikel 8 der Verordnung bietet, selbständig die Kriterien festlegen, nach denen ein Fonds ihrer Meinung nach „ökologische und/oder soziale Merkmale“ bewirbt („hellgrün“). Zweitens nutzen viele Fondsmanager die semantischen Unklarheiten der Verordnung aus, um weniger aufmerksamen Anlegern Fonds, die die Kriterien von Artikel 9 nicht erfüllen, als „nachhaltige und verantwortliche“ Anlagen (dunkelgrün) zu verkaufen.

Im Geschäftsbericht bezeichnet Eurizon seine Fonds als „hellgrün“, obwohl sie in Unternehmen der fossilen Brennstoffindustrie investieren. Darüber hinaus lässt das Unternehmen den Abschnitt III der Nachhaltigkeitsoffenlegung aus, in dem die sozialen und ökologischen Eigenschaften des Produkts beschrieben werden sollten, obwohl dieser laut ESMA-Standards auszufüllen ist. Seit über drei Jahren hat Eurizon die gleichen Fonds in den Vorvertraglichen Informationen, die den Anlegern zur Verfügung gestellt werden, als „dunkelgrün“, d.h. als „vollständig nachhaltig und verantwortlich“ gekennzeichnet. Das italienische Finanzunternehmen korrigierte die Formulierung erst, nachdem wir es für unsere Umfrage kontaktiert hatten.
Die Grundlage, mit der Eurizon seine Entscheidung rechtfertigt, seine Fonds als „dunkelgrün“ zu bewerben, ist eine Klassifizierung aus dem Jahr 2017 von Assogestioni (dem italienischen Verband der Vermögensverwaltungsgesellschaften), die jedoch im Widerspruch zu den Bestimmungen der europäischen Verordnungen aus dem Jahr 2019 steht. Alle analysierten Fonds (die Eurizon-Aktienfonds für Energie- und Rohstoffe, Italien, Europa und die Eurozone) basieren auf der gleichen Klassifizierung.
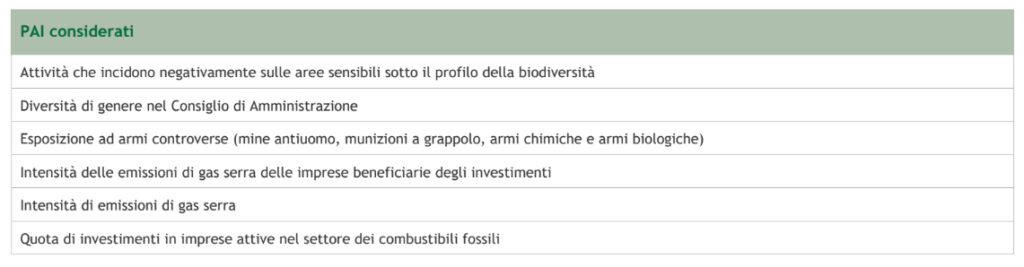
Eurizon räumt nicht nur ein, dass es nur sechs der 14 Indikatoren berücksichtigt, die von der EU für die Bewertung nachhaltiger Investitionen zur Verfügung gestellt werden, sondern erwähnt in seinen periodischen Informationen über die Förderung ökologischer, sozialer und guter Corporate Governance-Merkmale lediglich diese, ohne auf die Einzelheiten der von den EU-Verordnungen geforderten Informationen (Methoden, Datenquellen, Messgrößen) einzugehen.
Die SFDR, die EU-Verordnung, sieht nämlich eine detaillierte Tabelle vor, in der die Manager Kennzahlen, die für die Berechnung berücksichtigten Zeiträume, eine Erläuterung der Methodik und Prognosen für die nachfolgenden Zeiträume angeben müssen. Diese Kriterien dienen dazu, etwaige negative ökologische und soziale Auswirkungen der vorgeschlagenen Investition transparent zu ermitteln und zu quantifizieren.
Diese Informationen sind unerlässlich, damit die Anleger beurteilen können, ob das Produkt für sie nachhaltig genug ist, bevor sie ihr Geld investieren. „Der Manager kann deklarieren, was er will, aber dann muss er auch dokumentieren, welche negativen Auswirkungen sich den Maßstäben zufolge ergeben“, kommentiert Franco Moliterni von Etica SGR. Eurizon hingegen hat sich darauf beschränkt, die in den Verordnungen genannten Dokumente vorzulegen, ohne jedoch die Daten einzubeziehen.

„Das scheint mir ein Problem der Compliance und der Einhaltung der Regeln zu sein. Man kann eine Anlage nicht als nachhaltig bezeichnen, wenn sie unter Artikel 8 fällt. Man kann ihr die ‚Beachtung von Nachhaltigkeitselementen‘ zuschreiben: Das ist der Unterschied, den die Vorschriften machen. Offensichtlich war hier jemand entweder zu schlau oder weiß nicht wirklich, wovon er spricht“, kommentiert Alessandro Messina seinerseits.
Als Eurizon im Mai 2023 von Voxeurop zu dieser Unstimmigkeit befragt wurde, erklärte das Unternehmen, dass die Einstufung als nachhaltige Anlage „bei der ersten sinnvollen Gelegenheit zur Aktualisierung der Angebotsunterlagen, die bereits für den kommenden Juli geplant ist, entfernt werden wird“. Am 4. August 2023 aktualisierte Eurizon das Basisinformationsblatt und entfernte, wie versprochen, die Bezeichnung „nachhaltiger und verantwortlicher Fonds“. Die Aktualisierung erfolgt 3 Jahre und 6 Monate nach dem Inkrafttreten der Rechtsvorschriften für grüne Finanzen.

Eurizon rühmt sich in seinen Nachhaltigkeitsdokumenten auch damit, Unterzeichner der Initiative Prinzipien für verantwortliches Investieren (PRI) der Vereinten Nationen zu sein. Wir fragten die Initiative nach einer Stellungnahme zur systematischen Präsenz von Investitionen in Ölgesellschaften in den „grünen“ Portfolios von Eurizon: „Die PRI ist weder für jede einzelne Investition oder Aktivität in den Portfolios der mehr als 5.000 Unterzeichner verantwortlich, noch kann sie diese überwachen. Die Anleger müssen diese im Einklang mit ihren eigenen Anlageüberzeugungen, ihren eigenen Pflichten als Anleger, ihren eigenen Verpflichtungen und ihrer eigenen Politik überwachen“. Im Wesentlichen: Es ist Sache jedes einzelnen Anlegers, sich zu vergewissern, dass die angebotene Anlage tatsächlich den ökologischen und sozialen Kriterien entspricht, die von denen angekündigt wurden, die ihm ein Finanzprodukt verkaufen: eine Umkehrung der Due Diligence-Pflicht.
Es handelt sich um ein sehr schwieriges, wenn nicht gar unmögliches Unterfangen, zumal die von den Vereinten Nationen geförderte Initiative die Rolle der Marktaufsichtsbehörden nicht erwähnt, sondern nur den Endanleger als denjenigen, der für die Bewertung der Fonds verantwortlich ist. Aus der Antwort geht hervor, dass für die PRI der Markt der einzige relevante Akteur ist, was den Ansatz der europäischen Gesetzgebung widerspiegelt.
„Die Europäische Kommission hat es vorgezogen, auf ihre Rolle als Entscheidungsträger zu verzichten und den Markt zu bitten, dies für sie zu tun, in der Illusion, dass Transparenz, Prozesse und Regeln ausreichen, um bessere Investitionen zu generieren – das muss jedoch erst noch bewiesen werden,“ schließt Alessandro Messina.
Diese Umfrage wurde mit der Unterstützung von Journalismfund Europe
Schätzen Sie unsere Arbeit?
Dann helfen Sie uns, multilingualen europäischen Journalismus weiterhin frei zugänglich anbieten zu können. Ihre einmalige oder monatliche Spende garantiert die Unabhängigkeit unserer Redaktion. Danke!